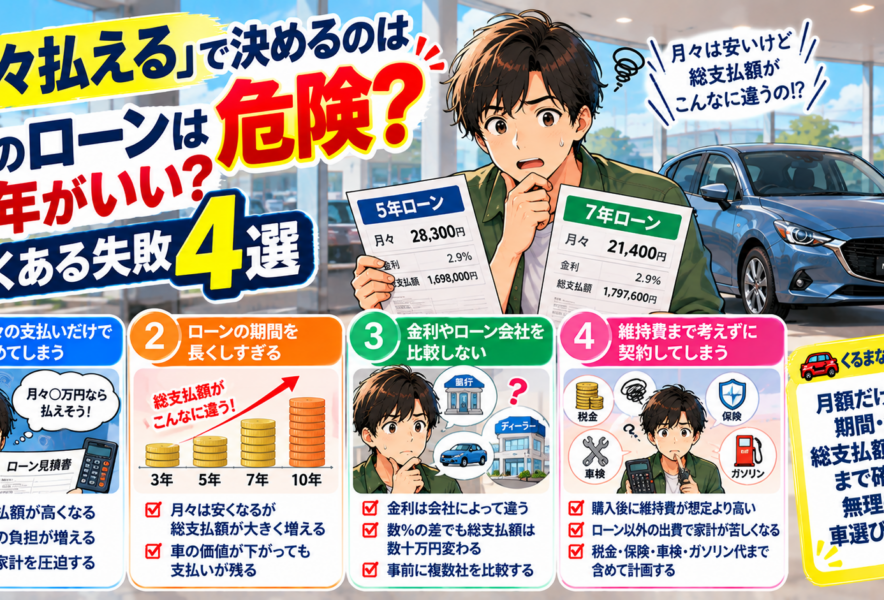
車を初めて買うとき、「ローンって何年で組めばいいの?」「金利ってどのくらいなら安いの?」と悩む方も多いのではないでしょうか。
特に初めてカーローンを組む場合、どうしても**「月々いくらなら払えるか」**に目が行きがちです。
もちろん、毎月無理なく支払えることは大切です。
ただ、ローンには金利があり、同じ金額を借りても金利や返済期間によって最終的に支払う金額が変わります。
私自身もMAZDA2とN-WGNをディーラーローンで購入していますが、実際にローンを組んでみて「もう少し短い期間で組んでもよかったかな」と思った部分もあります。
そこで今回は、初めて車を買う若い方や、初めてカーローンを利用する方に向けて、車のローンで特に注意してほしい4つのポイントを紹介します。
ローンの話は難しくなりがちですが、細かい金融の話ではなく、「これだけは知っておいてほしい!」という部分に絞って分かりやすく解説していきます。
「月々払える=無理なく買える」とは限りません。
車にはローン以外にも、任意保険・ガソリン代・税金・車検・メンテナンスなどのお金がかかります。
ローンを組むときは、車を買った後の生活に余裕を残せるかまで考えてみましょう。
250万円の車で年数比較|ローンはいくら?
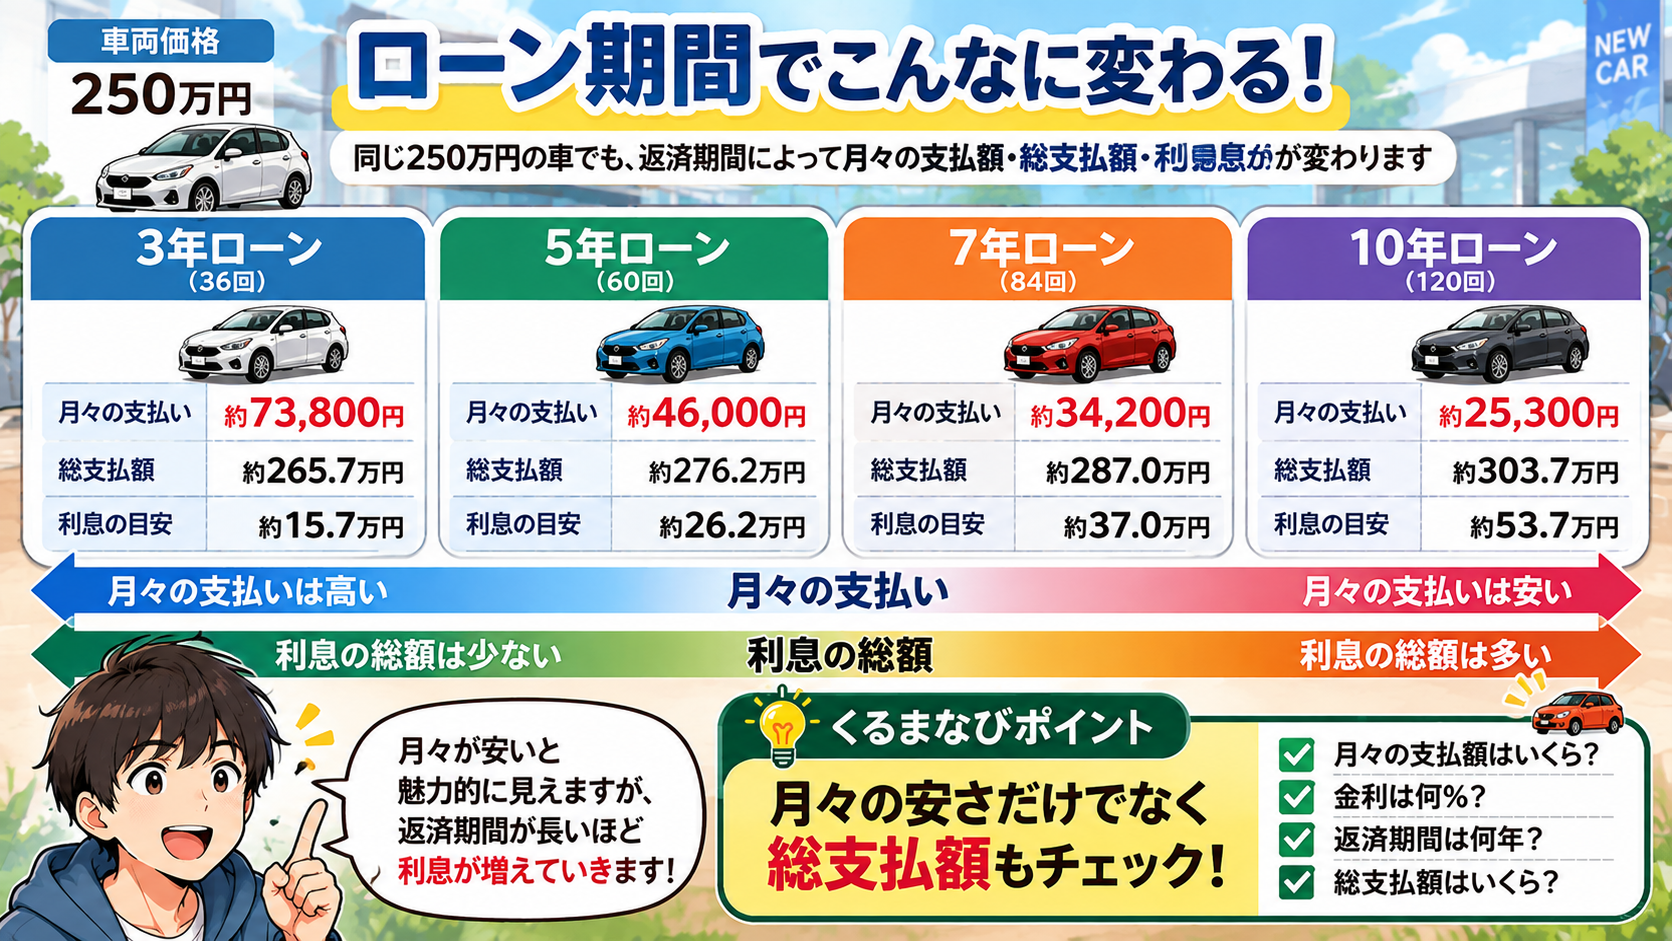
まず、4つの失敗を見る前に、ローンの期間によって支払額がどのくらい変わるのかを見てみましょう。
今回は分かりやすく、次の条件でシミュレーションします。
【ローンの条件】
- 車両価格:250万円
- 頭金:なし
- 借入額:250万円
- 金利:年4.0%
- ボーナス払い:なし
- 元利均等返済
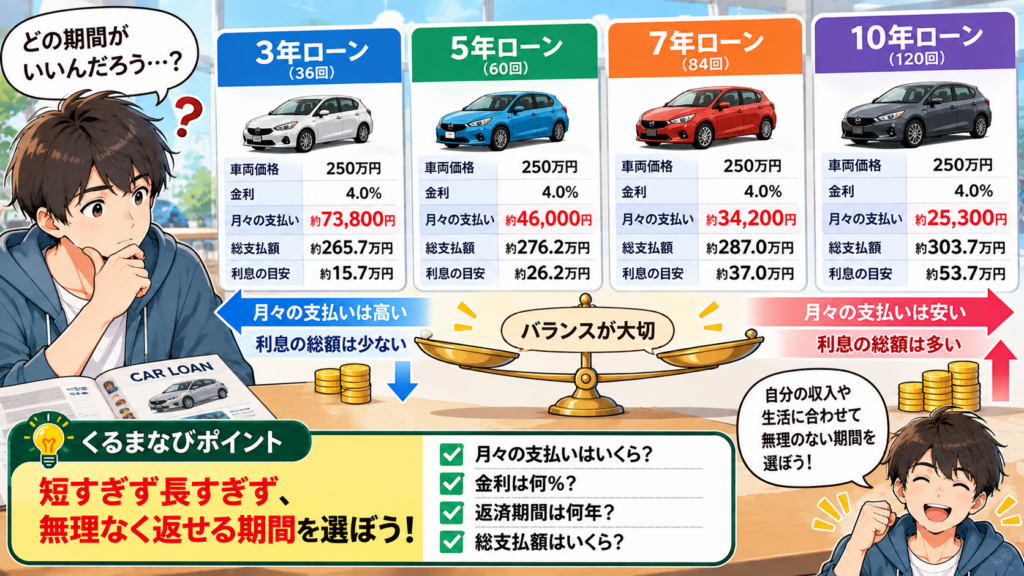
同じ250万円を借りても、返済期間によってこのような違いが出ます。
| 返済期間 | 月々の支払い目安 | 総支払額 | 利息の目安 |
| 3年(36回) | 約73,800円 | 約265.7万円 | 約15.7万円 |
| 5年(60回) | 約46,000円 | 約276.2万円 | 約26.2万円 |
| 7年(84回) | 約34,200円 | 約287.0万円 | 約37.0万円 |
| 10年(120回) | 約25,300円 | 約303.7万円 | 53.7万円 |
※年4.0%で計算したシミュレーションです。実際の支払額はローン会社、金利の計算方法、手数料などによって異なります。
表を見ると、3年ローンでは月々約7万3,800円ですが、10年ローンなら約2万5,300円まで下がります。
これだけを見ると、
「10年ローンの方が月々安いから楽じゃん!」
と思うかもしれません。
しかし、注目してほしいのが利息と総支払額です。
3年では利息が約15.7万円なのに対して、10年では約53.7万円。
同じ250万円を借りて金利も同じ4%なのに、返済期間の違いによって支払う利息には約38万円もの差が出ます。
ローン期間を長くすれば毎月の負担を小さくできますが、その分だけ返済が長く続き、利息の総額も増えやすくなります。
🚘くるまなびポイント!
「月々いくら?」と一緒に「全部でいくら払う?」も確認しよう!
ローンを比較するときは、
月々の支払額・金利・返済期間・総支払額
この4つをセットで確認するのがおすすめです。
失敗① 月々の支払額だけで決めてしまう
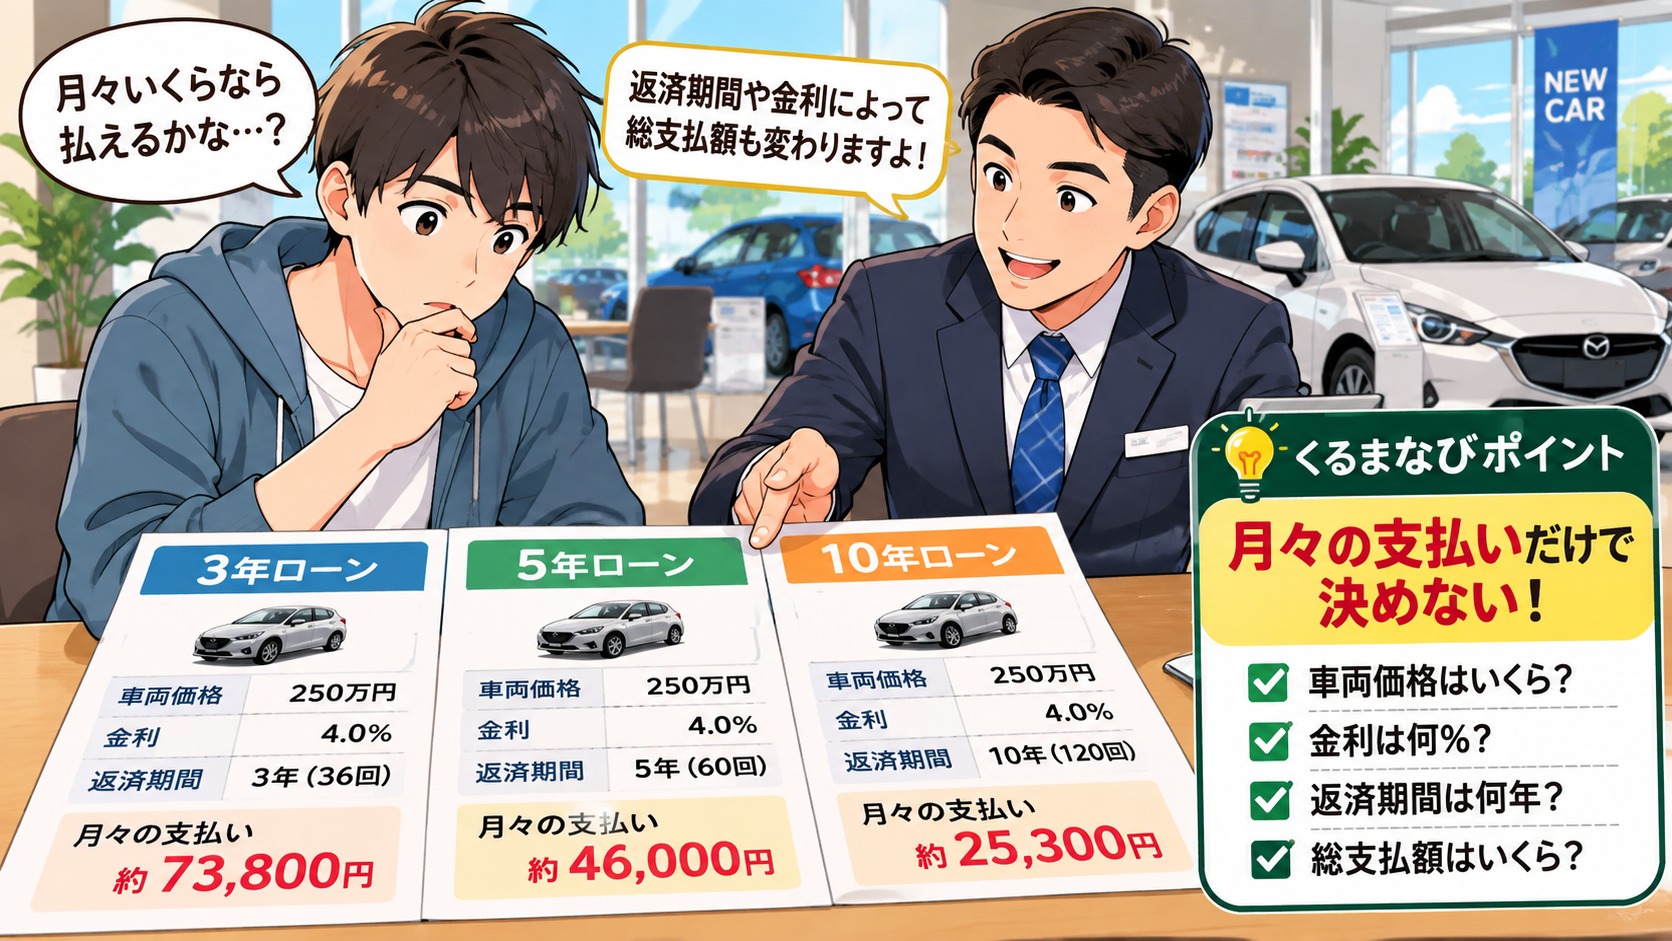
車をローンで購入するときに、まず確認する人が多いのが**「月々いくら払うのか」**だと思います。
例えば販売店で、
「月々2万円台で乗れます」
と言われると、「それなら自分でも払えそう!」と思いますよね。
もちろん月々の支払額はとても大切です。
ただし、月々の金額だけを見てローンを決めてしまうのは注意が必要です。
月々の支払額を安くするために返済期間を長くすれば、その分だけ利息を支払う期間も長くなります。
さらに、同じくらいの金額を借りても、金利によって最終的な総支払額は変わります。
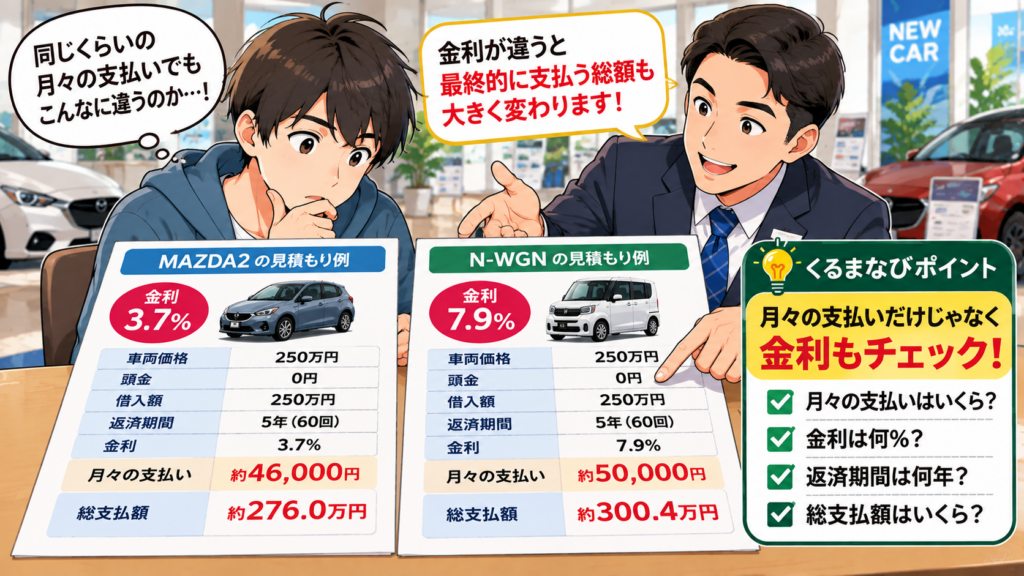
私自身、現在乗っているMAZDA2とN-WGNは、どちらもディーラーローンを利用して購入しました。
そのときの金利は、
- MAZDA2:約3.7%
- N-WGN:約7.0%
でした。
実際にローンを利用してみて、同じディーラーローンでもこれだけ金利に差が出ることがあると実感しました。
もちろん、ローン会社や販売店、契約条件などによって金利は異なります。
だからこそ、見積もりを出してもらったときには、
「月々いくらですか?」だけで終わらせず、「金利は何%ですか?」「総支払額はいくらですか?」まで確認する
ことをおすすめします。
数%の違いでも、借入額が大きかったり返済期間が長かったりすると、最終的な負担に差が出てきます。
🚘くるまなびポイント!
ローンを見るときは「月々○万円」の数字だけに飛びつかない!
最低でも、
① 月々の支払額
② 金利
③ 返済期間
④ 総支払額
この4つを確認してから契約しましょう。
初めてローンを組む人は、分からなければ販売店の担当者に**「最終的に全部でいくら支払いますか?」**と聞いてしまって大丈夫です。
失敗② 必要以上に長いローンを組む
「欲しい車があるけど、月々の支払いがちょっと高い……」
そんなとき、返済期間を長くして月々の支払額を抑える方法があります。
先ほどの250万円・金利4%のシミュレーションでも、3年なら月々約7万3,800円ですが、10年にすると約2万5,300円です。
これだけ違うと、長いローンを選びたくなる気持ちも分かります。
ただし、月々の支払いを安くするためだけに必要以上に長いローンを組むのは注意が必要です。
返済期間が長くなれば、同じ金利でも支払う利息の総額は大きくなっていきます。
さらに、今は問題なく払えていても、5年後や10年後まで今と同じ生活とは限りません。
短くすればいい、というわけでもない
一方で、
「それなら、とにかく短いローンにすればいい!」
というわけでもありません。
返済期間を短くすれば利息を抑えやすくなりますが、その分、毎月の支払額は大きくなります。
ローン返済で生活がギリギリになり、任意保険やガソリン代、税金、車検などの維持費が苦しくなってしまっては、せっかく購入した車を楽しめません。
大切なのは、短すぎず、長すぎず、自分の収入や生活に合った返済期間を考えることです。
私自身「もう少し短く組んでもよかった」と感じています…
私の場合、現在の支払いは、
MAZDA2が月々約1万5,000円、N-WGNが月々約1万円です。
月々の負担をかなり抑えているので、毎月の支払いには余裕があります。
ただ、実際に返済を続けてみると、
「これだけ余裕があるなら、もう少し返済期間を短く組んでもよかったな」
と感じるようになりました。
そのため、現在は残っているローンを一括返済する予定です。
もちろん、これは私の場合です。
月々の支払いに余裕を持たせること自体は悪いことではありません。
ただ、余裕があるにもかかわらず月々の金額を下げることだけを目的に返済期間を必要以上に長くすると、結果的に利息を多く支払うことにもつながります。
くるまなびポイント!
ローンは「短ければ正解」「長ければダメ」ではありません!
大切なのは、
生活に余裕を残しながら、必要以上に返済期間を長くしないこと。
ローンだけではなく、車の維持費まで含めて考えましょう。
失敗③ 残価設定ローンを理解していない
車を購入するとき、販売店で**「残価設定ローン(残クレ)」**を提案されることもあります。
「普通のローンより月々の支払いが安いなら、残クレの方がお得なのでは?」
と思う人もいるかもしれません。
ただし、残価設定ローンは通常のローンとは仕組みが少し違います。
初めて利用する場合は、「なぜ月々の支払いが安くなるのか」まで理解してから契約することが大切です。
残価設定ローンって何?
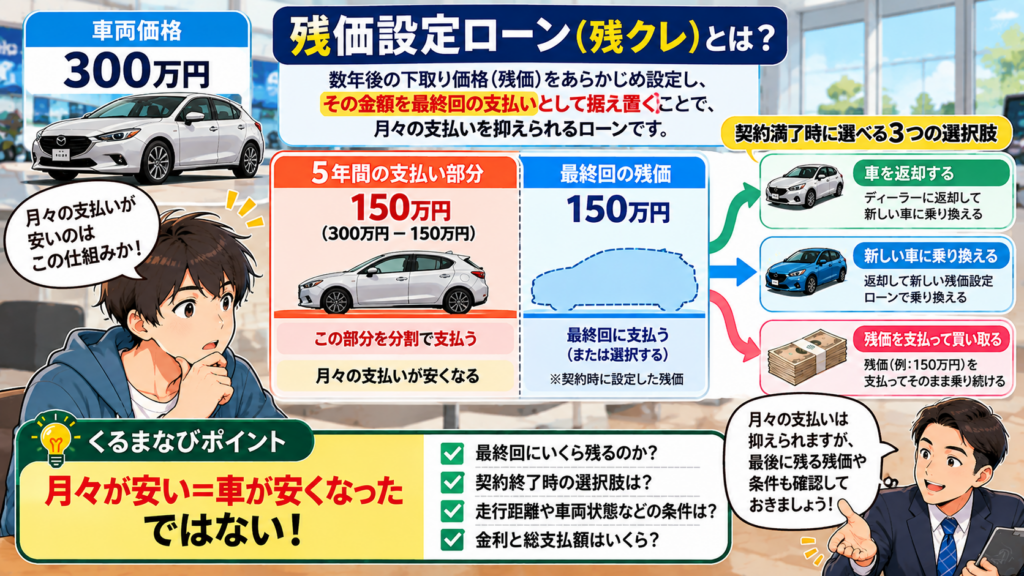
簡単にいうと、数年後の車の価値をあらかじめ「残価」として設定し、その金額を最終回の支払いとして据え置くことで、月々の負担を抑える仕組みです。
例えば、
車両価格:300万円
5年後の残価:150万円
と仮定します。
300万円のうち150万円を最終回の支払いとして据え置くため、通常のローンで300万円全体を均等に返していく場合と比べて、月々の支払額を抑えやすくなります。
ただし、
「300万円の車を150万円で買える」という意味ではありません。
5年後には、据え置いていた150万円の残価があります。
契約内容によりますが、満了時には車を返却・乗り換えしたり、残価を支払って車を買い取ったりする方法があります。
※実際の残価設定ローンでは金利や手数料なども関係するため、単純に「150万円÷60回」が毎月の支払額になるわけではありません。
月々の安さだけで判断しない!
残価設定ローンは月々の負担を抑えやすい一方、契約によっては走行距離や車両状態などに条件が設定されている場合があります。
契約前には、
最終回はいくら残るのか?
最後にどんな選択肢があるのか?
走行距離や車両状態に条件はあるのか?
金利や総支払額はいくらなのか?
まで確認しておきましょう。
また、検討するときには、その車の**リセールバリュー(売却するときの価値)**を調べておくのも一つの考え方です。
ただし、将来の中古車価格は変動します。「リセールが良さそうだから必ず得」と考えず、通常のローンとも比較して自分に合った方法を選びましょう。
🚘くるまなびポイント!
残クレは「月々が安い=車が安くなった」ではありません!
最低でも、
① 最終回に残る金額
② 契約終了時の選択肢
③ 走行距離・車両状態などの条件
④金利と総支払額
を確認しましょう。
失敗④ ボーナス払いに頼りすぎる
カーローンによっては、毎月の返済とは別に**ボーナス月の支払額を増やす「ボーナス払い」**を設定できる場合があります。
例えば、
毎月2万円+ボーナス月に10万円
といった形です。
ボーナス払いを利用すると毎月の支払額を抑えられるため、「これなら少し高い車にも乗れそう!」と思うかもしれません。
ただ、ボーナス払いを前提にギリギリの返済計画を立てるのは注意が必要です。
ボーナスが数年後も同じとは限らない
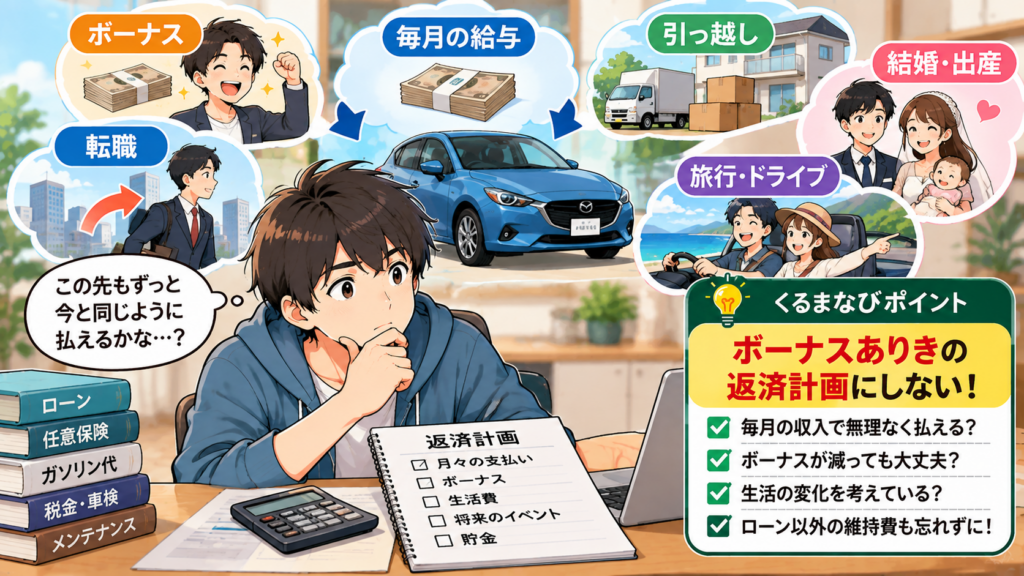
現在は毎年安定してボーナスをもらえていても、3年後、5年後、7年後も同じ状況とは限りません。
会社の業績によってボーナスが減ったり、転職によって給与体系が変わったりする可能性もあります。
特に若いうちは、ローン返済中に、
転職・引っ越し・結婚・出産
など、生活が大きく変化することも考えられます。
今は実家暮らしで余裕があっても、数年後に一人暮らしを始めれば家賃や光熱費などの支出が増えるかもしれません。
だからこそ、**「今払えるか」だけではなく「生活が変わっても払えるか」**まで考えておきたいところです。
ボーナスはカーライフを楽しむために使うのもアリ☺️
個人的には、安定したボーナスが入る人でも、ボーナス払いに頼りすぎず、毎月の収入を基本に無理なく返済できるローンを組む方が安心だと思っています。
そしてボーナスが入ったら、旅行やドライブに出かけたり、欲しかったカー用品を買ったり、タイヤなどのメンテナンス費用として残しておいたりする。
そんな余裕があれば、カーライフも楽しみやすくなります。
🚘くるまなびポイント!
ボーナスありきではなく、毎月の収入を基本に返済できる金額を考えよう!
「今なら払える」だけではなく、**「数年後に生活が変わっても無理なく払えそうか?」**を考えてから契約するのがおすすめです。
まとめ
今回は、初めて車を買う人・初めてカーローンを組む人に向けて、車のローンでよくある4つの失敗と注意点を紹介しました。
① 月々の支払額だけを見て決めない
金利・返済期間・総支払額まで確認する。
② 必要以上に長いローンを組まない
月々の負担と利息のバランスを考える。
③ 残価設定ローンは仕組みを理解してから利用する
最終回の残価や契約終了時の選択肢まで確認する。
④ ボーナス払いに頼りすぎない
数年後の生活の変化まで考えて返済計画を立てる。
私自身、MAZDA2とN-WGNをローンで購入しています。
月々の負担を抑えたことで生活には余裕を持てていますが、実際に返済を続けてみて、**「もう少し短いローンでもよかったな」**と感じています。
そのため、現在は残っているローンを一括返済する予定です。
実際にローンを組んだからこそ感じるのは、月々の支払いを安くすることだけが正解ではないということです。
もちろん、長期ローンや残価設定ローン、ボーナス払い自体が悪いわけではありません。
大切なのは、それぞれの仕組みを理解したうえで、自分の収入や生活に合った方法を選ぶことです。
そして車にはローン以外にも、任意保険、ガソリン代、税金、車検、タイヤやオイルなどのメンテナンス費用がかかります。
だからこそ、
「ローンが通るから買える」ではなく、「買った後も余裕を持って維持できるか?」
まで考えて車を選んでみてください。
🚘くるまなびポイント!
車を買う目的は、ローンを返すことではなく、その車との生活を楽しむこと!
毎月の返済でギリギリになる車よりも、ドライブや旅行、メンテナンスにもお金を使えるくらいの余裕を残しておく。
それが、初めての車を長く楽しむための大切なポイントだと思います。