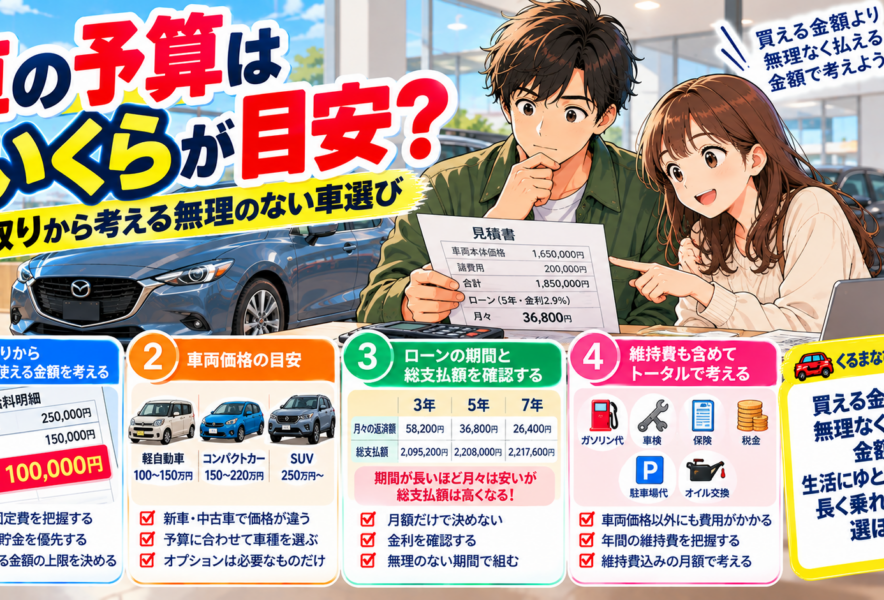
車を初めて買うとき、「自分の収入なら、いくらくらいの車を買っていいんだろう?」と悩む方も多いのではないでしょうか。
よく「車の購入価格は年収の3〜5割程度が目安」といわれることがあります。
ただ、同じ年収でも一人暮らしなのか実家暮らしなのか、駐車場代がかかるのか、毎月どのくらい貯金しているのかによって、車に使える金額は大きく変わります。
そこでこの記事では、年収だけではなく、毎月の手取りから無理のない車の予算を考える方法を初心者向けに解説します。
ローンだけでなく、任意保険や駐車場、ガソリン、税金なども含めて、「買った後も無理なく乗り続けられる金額」を一緒に考えていきましょう。
① 車の予算は「毎月払える金額」で考える
車の予算を考えるとき、「年収400万円だから200万円くらいの車なら買えるかな?」というように、最初に車体価格を考えてしまいがちです。
もちろん年収もひとつの参考になりますが、私がより大切だと思うのは、
**「いくらの車が買えるか」ではなく「毎月いくらなら無理なく車に使えるか」**という考え方です。
たとえば同じ手取り30万円でも、
- 実家暮らしで駐車場代がかからない人
- 一人暮らしで家賃を払っている人
- 月極駐車場に毎月お金がかかる人
では、車に使える金額は違います。
さらに、車を買ったらローンだけ払えばいいわけではありません。
任意保険、ガソリン、自動車税、車検、オイル交換などのメンテナンス費用も必要です。
そのため、最初から「200万円まで」と車体価格を決めるより、
毎月の手取り − 生活費 − 貯金したい金額 = 車に無理なく使える金額
という順番で考えると、購入後の生活をイメージしやすくなります。
車を買うことがゴールではありません。購入後も何年も維持していくことを考え、少し余裕を残した予算を設定しましょう。
🚘 くるまなびポイント!
「いくらの車を買える?」ではなく、**「毎月いくらなら無理なく払い続けられる?」**から予算を考えよう。
② ローンは手取りの10%目安にする
では、車のローンには毎月いくらまで使っていいのでしょうか。
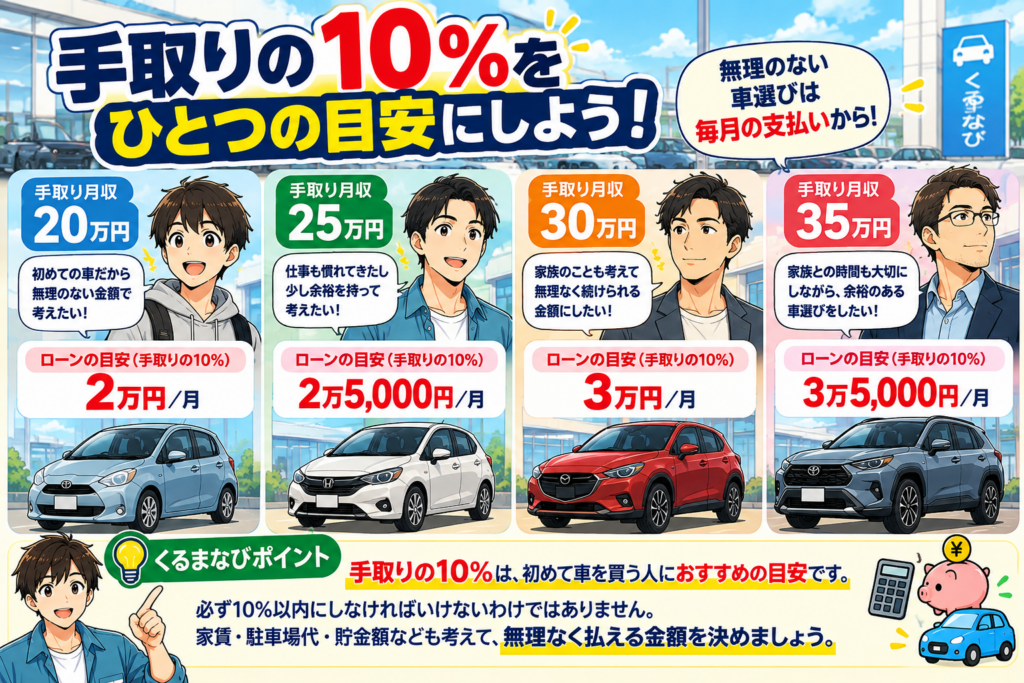
私は、初めて車を購入する人なら、まずは手取り月収の10%程度をひとつの目安にするのがおすすめだと考えています。
たとえば、
- 手取り20万円 → 月2万円程度
- 手取り25万円 → 月2万5,000円程度
- 手取り30万円 → 月3万円程度
- 手取り35万円 → 月3万5,000円程度
というイメージです。
※もちろん「必ず10%以内にしなければいけない」という意味ではありません。
家賃や駐車場代、貯金額、家族構成などによって、無理なく払える金額は人それぞれ違います。
大切なのは、先に欲しい車を決めてローンを合わせるのではなく、自分が毎月無理なく払える金額を決めてから車を探すことです。
たとえば手取り30万円で月5万円のローンを組むと、ローンだけで手取りの約17%になります。
月3万円なら10%です。
月々では2万円の差ですが、年間なら24万円。このほかにも車の維持費が必要になるため、購入後の生活まで考えて判断しましょう。
「ローンが払える」と「無理なく車を持てる」は違う
ローンの審査が通った金額と、自分が無理なく返済できる金額は同じとは限りません。
「車を買ってから貯金できなくなった」「急な修理で生活費まで使うことになった」となれば、余裕のある車選びとは言いにくいでしょう。
🚘くるまなびポイント!
手取り30万円なら、まずは月3万円程度のローンをひとつの目安に。
「ローンを払えるか」だけではなく、払った後も貯金や生活に余裕があるかまで確認しよう。
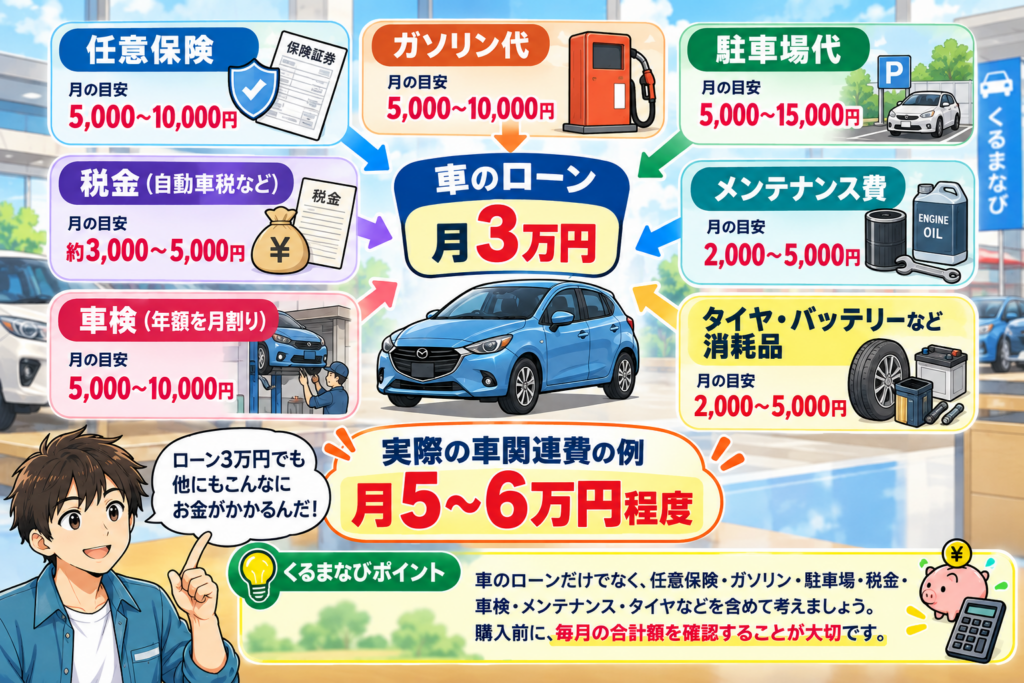
③ ローン以外にも車にはお金がかかる
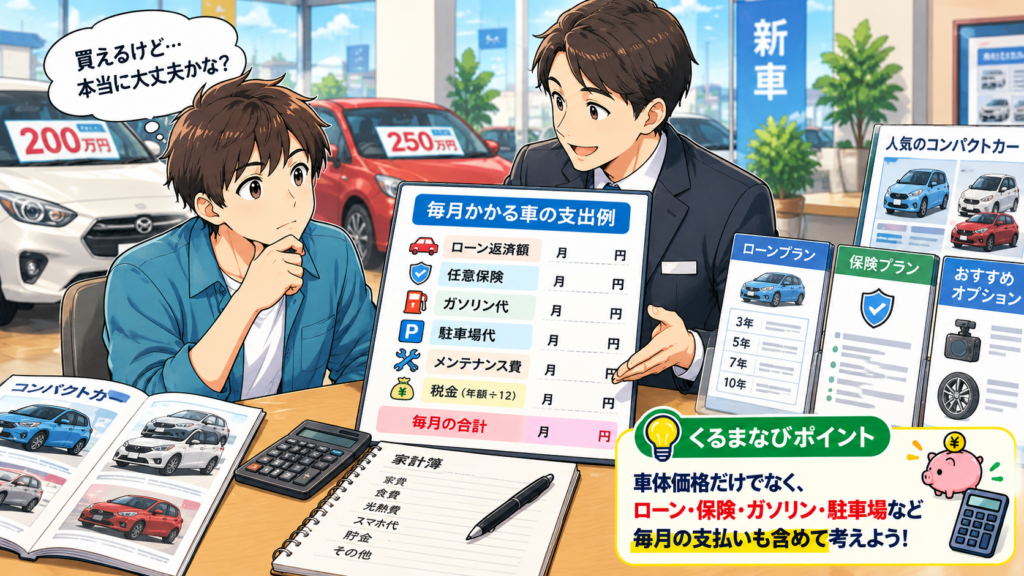
車の予算を考えるときに忘れてはいけないのが、車体代以外の維持費です。
代表的なものには、
- 任意保険
- ガソリン代
- 駐車場代
- 自動車税
- 車検
- オイル交換などのメンテナンス費
- タイヤやバッテリーなどの消耗品代
があります。
特に注意したいのが、毎月支払わない費用です。
税金や車検、タイヤ交換などは、一度にまとまったお金が必要になる場合があります。
そこでおすすめなのが、年間でかかる費用を12か月で割って考える方法です。
たとえば税金・点検・メンテナンスなどのために年間12万円を見込むなら、
12万円 ÷ 12か月 = 月1万円
として考えておきます。
ローン3万円なら「車に月3万円」ではない
たとえば手取り30万円で、
ローン:約3万円
+ その他の維持費:約2〜3万円
= 車にかかるお金:約5〜6万円/月
と仮定すると、実際には毎月5〜6万円を車関連に使うことになります。
ただし、維持費は車種・駐車場代・走行距離・保険料などによって大きく変わります。
「維持費は必ず月2〜3万円」と考えるのではなく、自分の場合はいくらなのかを購入前に計算することが重要です。
🚘くるまなびポイント!
「ローン3万円=毎月の車代3万円」ではありません。
保険・ガソリン・駐車場・税金・車検・メンテナンスまで含めて考えよう。
④ 新車と中古車では予算の考え方を変える
同じ手取りでも、新車を買うのか中古車を買うのかによって、予算の考え方を少し変えておきたいところです。
中古車は購入後の出費も考えておこう
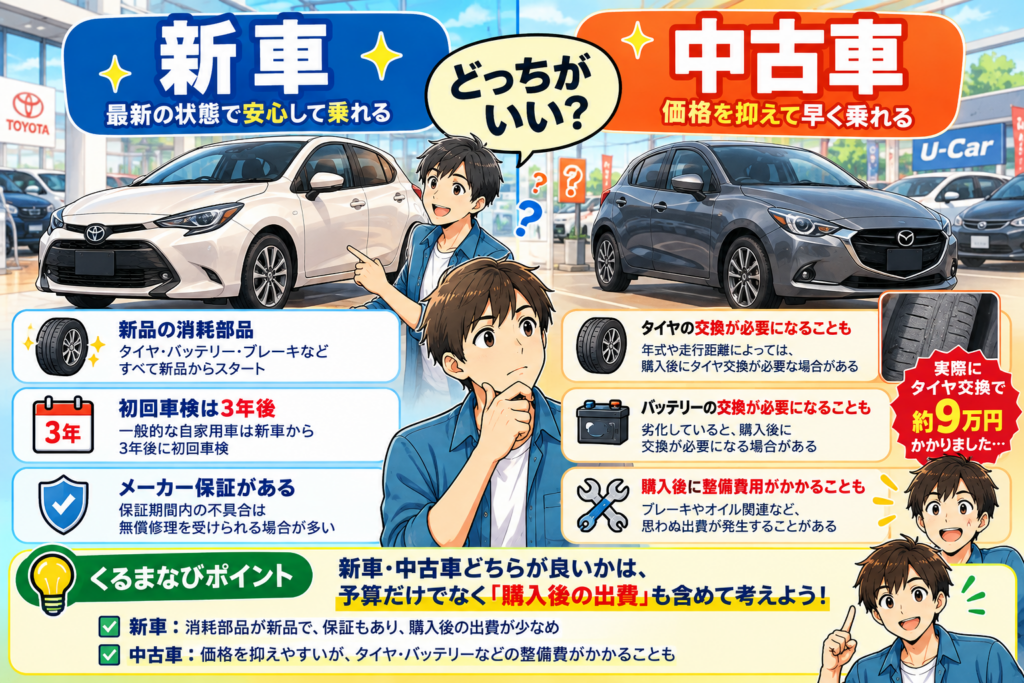
中古車は新車より車両価格を抑えやすい一方、年式や走行距離、これまでの使われ方によって状態が異なります。
購入後にタイヤ・バッテリー・ブレーキ関係などの交換が必要になることもあります。
私自身、中古車を購入した直後にタイヤの摩耗が分かり、約9万円かけてタイヤを交換した経験があります。
「購入するときにタイヤの状態まで、もっとしっかり確認しておけばよかった」と感じました。
そのため中古車ではローンを限界まで組まず、購入後に数万円〜10万円程度の出費が発生しても対応できる余裕を残しておくことをおすすめします。
新車ならローンを少し増やしてもいい?
新車は車両価格が高くなりやすいものの、消耗部品も新品からスタートします。
一般的な自家用乗用車なら新車の初回車検は3年後で、メーカー保証の対象となる不具合なら保証期間内に無償修理を受けられる場合もあります。
家計に十分な余裕がある人なら、新車についてはローン返済額を手取りの10〜15%程度まで広げて検討するという考え方もあります。
手取り30万円なら、
10% → 月3万円
15% → 月4万5,000円
です。
※ただし、「新車なら15%まで使って大丈夫」という意味ではありません。
ローンが月4万5,000円で、その他の維持費に月3万円かかれば、車関連だけで月7万5,000円になります。
新車でも中古車でも、最終的には車にかかる総額で判断しましょう。
🚘くるまなびポイント!
中古車は「購入後の出費に備える余裕」、新車は「ローンを増やしても生活に余裕が残るか」をチェック。
⑤ 車に使える金額シミュレーション
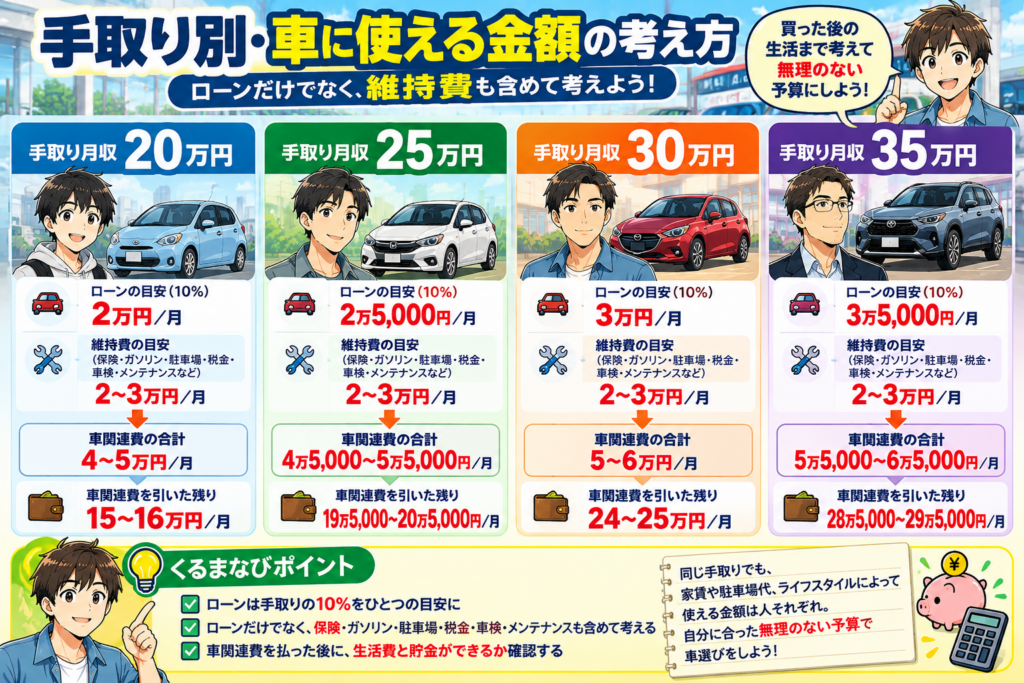
ここまでの内容をもとに、手取り別で考えてみましょう。
今回は分かりやすくするため、
ローン返済額=手取りの10%
ローン以外の維持費=月2〜3万円
としてシミュレーションします。
| 手取り月収 | ローン10%の目安 | 維持費の想定 | 車関連の合計 | 車関連費を引いた残り |
| 20万円 | 2万円 | 2〜3万円 | 4〜5万円 | 15〜16万円 |
| 25万円 | 2万5,000円 | 2〜3万円 | 4万5,000〜5万5,000円 | 19万5,000〜20万5,000円 |
| 30万円 | 3万円 | 2〜3万円 | 5〜6万円 | 24〜25万円 |
| 35万円 | 3万5,000円 | 2〜3万円 | 5万5,000〜6万5,000円 | 28万5,000〜29万5,000円 |
※あくまで予算を考えるためのシミュレーションです。実際の維持費は車種、駐車場代、走行距離、保険料などによって大きく変わります。
手取り30万円なら月5〜6万円がひとつのイメージ
手取り30万円なら、ローン3万円+維持費2〜3万円として、車関連で月5〜6万円という計算になります。
車関連費を引くと24〜25万円です。
ここから家賃、食費、水道光熱費、スマホ代、日用品、趣味などを支払い、さらに貯金していくことになります。
「これなら余裕がある」と思えるなら予算候補になりますし、「ほとんど貯金できない」と感じるなら車両価格を下げることも検討しましょう。
同じ手取りでも「使える金額」は違う
この表は、「手取り30万円なら必ず月6万円まで使っていい」という意味ではありません。
自分の場合の維持費を計算して、
手取り − 車関連費 − 生活費 − 毎月の貯金額
を確認してみましょう。
🚘くるまなびポイント!
車のお金を払った後に「生活費+貯金」を確保できるかを確認してから予算を決めよう。
⑥長期ローンで高い車を買うときは注意
もうひとつ注意したいのが、月々の支払額だけを見てローン期間を決めないことです。
ローンは返済期間を長くすれば、基本的に月々の支払額を抑えやすくなります。
しかし「月3万円以内だから大丈夫」と思っていても、長期ローンにすることで、本来の予算より高い車を選んでしまう可能性があります。
(経験談)
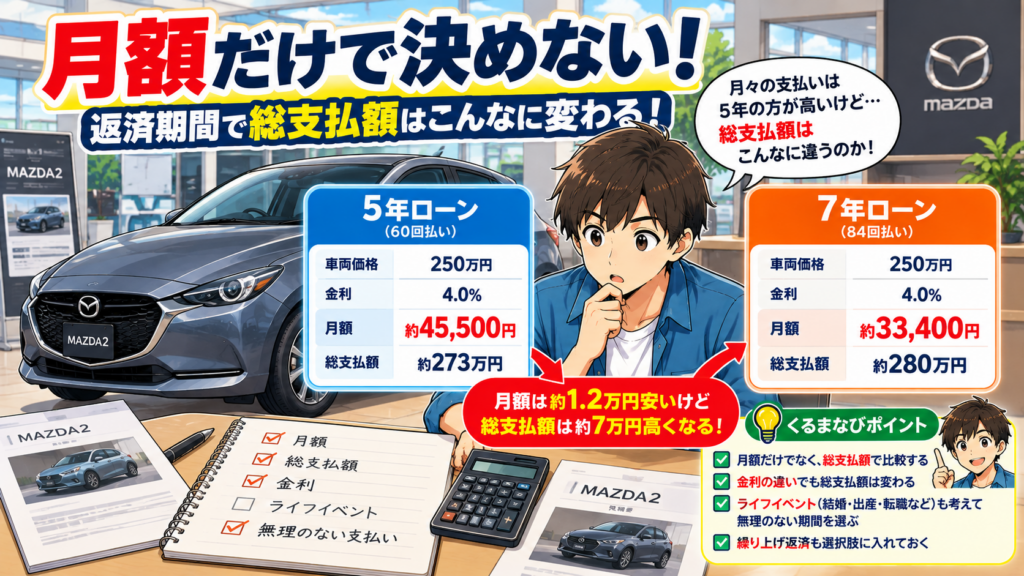
私はMAZDA2を7年ローンで購入して後悔しました😞
私自身、MAZDA2を購入するとき、**「できるだけ月々の支払いを抑えたい」**と考えて7年ローンを選びました。
ところが実際に支払いを続けてみると、思っていたより家計に余裕がありました。
「これなら月々の返済額を少し増やして、5年などの短い期間で組んでもよかったな」と後から感じています。
もちろん、7年ローンそのものが悪いわけではありません。
私が後悔したのは、「とにかく月々を安くしたい」と考え、自分が本当に毎月いくらまで無理なく払えるのかを十分に検討しなかったことです。
ローンを選ぶときは、
月々の支払額・返済期間・金利・総支払額
をセットで確認しましょう。
🚘くるまなびポイント!
「月々が安い=お得」とは限りません。
月々の返済額だけでなく、ローン期間・金利・総支払額まで確認しよう。
車のローンについては、別の記事「車のローンでよくある失敗4選!」でも詳しく紹介しています。
⑦ 「買った後の生活」まで考えよう
初めて車を買うときは、「この車が欲しい!」「この金額ならローンを組めそう!」と、車体価格や月々の支払額に目が向きやすくなります。
しかし、本当に大切なのは車を買った後も無理なく生活できるかどうかです。
この記事では、ローン返済額をまず手取りの10%程度から考えてみる方法を紹介しました。
ただし、10%は絶対的な基準ではありません。
最終的には、
① 毎月の手取りを確認する
↓
② 家賃・食費などの生活費を確認する
↓
③ 毎月確保したい貯金額を決める
↓
④ 保険・ガソリン・駐車場などの維持費を計算する
↓
⑤ 残った金額から無理のないローン返済額を考える
という順番で考えてみてください。
私自身、中古車購入直後に約9万円のタイヤ交換が必要になった経験があります。
予定外の出費に対応するためにも、毎月使えるお金をすべて車に回すのではなく、ある程度の余裕を残しておくことが大切です。
「この車を買えるか?」ではなく、「この車を買った後も貯金しながら無理なく生活できるか?」
ここまで考えて、自分に合った1台を選んでみてください。
🚘くるまなびポイント!
車は「買えたら成功」ではありません。
ローン・維持費を払った後も、生活費と貯金を確保できる予算にすることが、無理なく車に乗り続けるポイントです。