初めて車を購入するとき、「任意保険って何に入ればいいの?」「補償内容が多すぎて、どれを選べばいいか分からない」と悩む方も多いのではないでしょうか。
私自身、初めて車を購入したときは、保険の仕組みや補償内容について分からないことばかりでした。
車を運転する以上、どれだけ安全運転を心がけていても、事故やトラブルに遭う可能性はゼロではありません。
実際に私は、山奥をドライブしていたときに車が脱輪してしまい、ロードサービスや保険の仕組みについて考えさせられた経験があります。
この記事では、初めて任意保険に加入する方に向けて、必要な補償の種類・等級の仕組み・加入方法・失敗しないためのポイントを分かりやすく解説します。
これから車を購入する方は、ぜひ参考にしてみてください。
任意保険でこれだけは外したくない補償
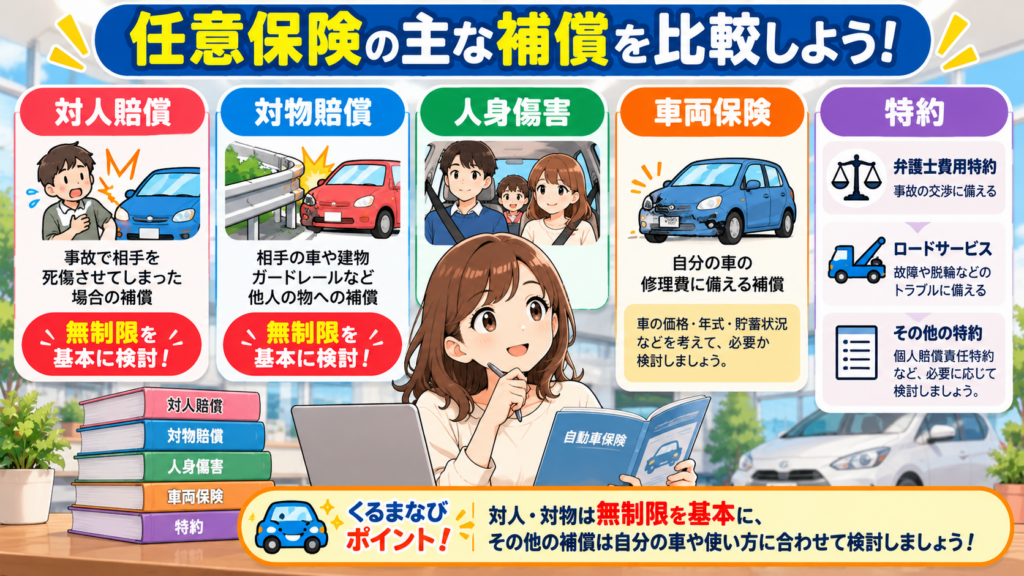
任意保険にはさまざまな補償がありますが、初めて加入する方は、まず次の3つを理解しておきましょう。
① 対人賠償保険
事故によって相手を死傷させてしまった場合の損害賠償に備える補償です。
② 対物賠償保険
相手の車や建物、ガードレールなど、他人の物を壊してしまった場合の損害賠償に備える補償です。
③ 人身傷害保険
事故によって自分や同乗者がけがをした場合などに、契約条件に応じて実際の損害を補償する保険です。
☝️特に対人賠償と対物賠償は、事故によって非常に高額な賠償責任が発生する可能性があるため、どちらも保険金額を「無制限」に設定することを基本に考えましょう。
さらに、自分の車の修理費に備える車両保険や、事故・故障時のロードサービスなども検討していきます。
🚘くるまなびポイント!
任意保険は「保険料が安いか」だけでなく、「万が一のときに自分では支払えない損害に備えられるか」を基準に選ぶことが大切です!
任意保険とは?自賠責保険との違い
車の保険には、大きく分けて「自賠責保険」と「任意保険」の2種類があります。
自賠責保険は加入が義務付けられている保険
自賠責保険は、原則としてすべての自動車に加入が義務付けられている保険です。
事故で他人を死傷させた場合に、被害者への基本的な補償を行うことを目的としています。
ただし、補償には限度額があり、相手の車や建物の損害、自分の車の修理費などは補償されません。
任意保険は自賠責だけでは足りない部分をカバーする
任意保険は、法律上の加入義務はありませんが、自賠責保険だけではカバーできないリスクに備えるための保険です。
例えば、事故によって相手の車を壊してしまった場合や、自賠責保険の限度額を超える賠償責任が発生した場合などに備えられます。
また、契約内容によっては、自分や同乗者のけが、自分の車の修理費なども補償対象になります。
| 比較項目 | 自賠責保険 | 任意保険 |
|---|---|---|
| 加入 | 義務 | 任意 |
| 相手のけが | 限度額あり | 対人賠償で補償 |
| 相手の車・物 | 対象外 | 対物賠償で補償 |
| 自分のけが | 対象外 | 人身傷害などで補償 |
| 自分の車 | 対象外 | 車両保険などで補償 |
🚘くるまなびポイント!
自賠責保険に加入しているからといって、事故の損害をすべて補償できるわけではありません。
安心して車に乗るためにも、任意保険への加入を検討しましょう。
納車前の任意保険加入の流れ
初めて車を購入するときは、任意保険をいつ申し込めばよいのか迷う方もいると思います。
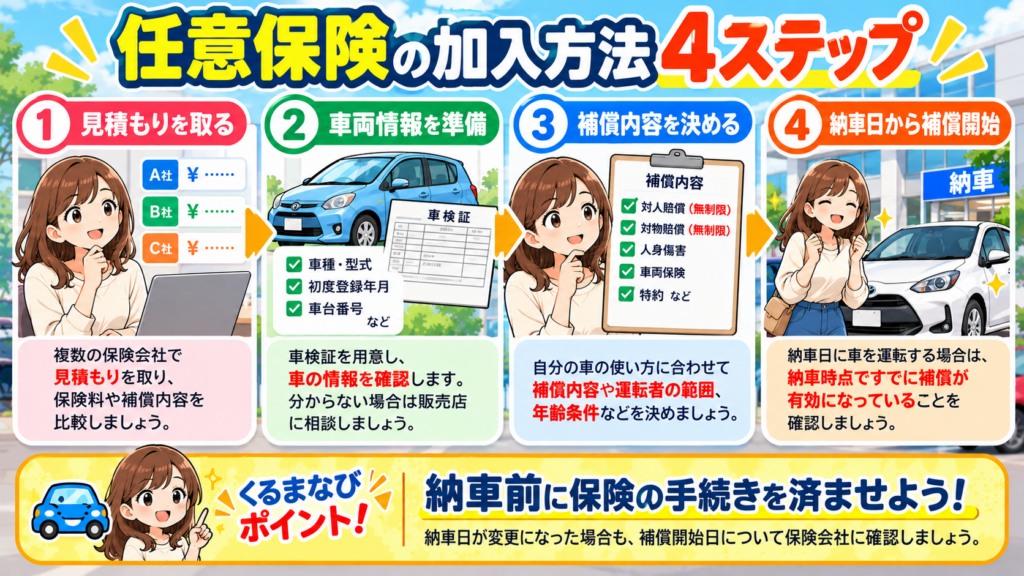
基本的には、車の納車日が決まったら、納車前に任意保険の手続きを済ませておくのがおすすめです。
① 保険会社を比較して見積もりを取る
まずは、複数の保険会社で見積もりを取ってみましょう。
同じ車でも、年齢や補償内容、運転者の範囲などによって保険料が変わります。
比較するときは、単純な金額だけでなく、補償条件をそろえることが大切です。
② 車の情報を準備する
任意保険の申し込みには、車種や型式、初度登録年月など、車の情報が必要になります。
車検証に記載されている情報を確認することが多いため、販売店に相談しておくとスムーズです。
③ 補償内容と運転者の条件を決める
対人・対物賠償、人身傷害、車両保険などの補償内容を決めます。
さらに、誰が車を運転するのか、年齢条件をどう設定するのかなども確認しましょう。
④ 納車日から補償が始まるように設定する
最後に、保険の補償開始日を確認します。
納車当日に車を運転する場合は、運転を始める時点ですでに補償が有効になっていることが重要です。
補償開始時刻や手続きの完了状況も確認しておきましょう。
🚘くるまなびポイント!
任意保険は納車後ではなく、納車前に準備するのがおすすめ!
納車日が変更になった場合も、補償開始日について保険会社に確認しましょう。
補償内容どう選ぶ?車両保険・特約まで解説
任意保険にはさまざまな補償があるため、すべて必要なのか迷ってしまいますよね。
ここでは、初めて加入する方が特に知っておきたい補償を紹介します。
対人賠償保険|相手のけがや死亡への備え
事故によって相手を死傷させてしまった場合の損害賠償に備える保険です。
大前提ですが、事故を起こさない運転が大事です。
重大な事故では賠償額が高額になることもあるため、保険金額は無制限を基本に検討しましょう。
対物賠償保険|相手の車や建物への備え
事故によって相手の車や建物、ガードレールなどを壊してしまった場合の損害賠償に備える保険です。
事故によっては、車の修理費だけでなく、店舗や設備の損害などが発生する可能性もあります。
こちらも無制限を基本に考えることをおすすめします。
人身傷害保険|自分や同乗者のけがに備える
人身傷害保険は、自分や同乗者が事故でけがをした場合などに備える補償です。
契約条件に応じて、治療費や休業損害など、実際に発生した損害を補償します。
保険金額や車外での事故への対応など、補償範囲は契約によって異なります。
車両保険|自分の車の修理費に備える
車両保険は、事故などによって自分の車が損傷した場合に備える保険です。
特に、購入したばかりの車や、ローンの残債がある車では、加入を検討する価値があります。
一方で、車両保険を付けると保険料が高くなる場合があります。
車の価値や修理費の負担能力を考えながら、加入するか判断しましょう。
また、**免責金額(事故時に自分で負担する金額)**を設定する契約もあります。
車両保険を付ける場合は、補償される事故の種類と免責金額も確認しておきましょう。
弁護士費用特約|事故の交渉に備える
弁護士費用特約は、対象となる事故で弁護士に相談・依頼する際の費用などを、契約条件に応じて補償する特約です。
例えば、自分に過失がない事故では、保険会社が相手との示談交渉を代行できない場合があります。
そんなときに役立つことがあります。
ただし、家族の保険ですでに補償対象となっている場合もあるため、重複していないか確認しておきましょう。
ロードサービス|故障や脱輪などのトラブルに備える
私自身、実際に車に乗り始めてから「もっと確認しておけばよかった」と感じたのが、ロードサービスの内容です。
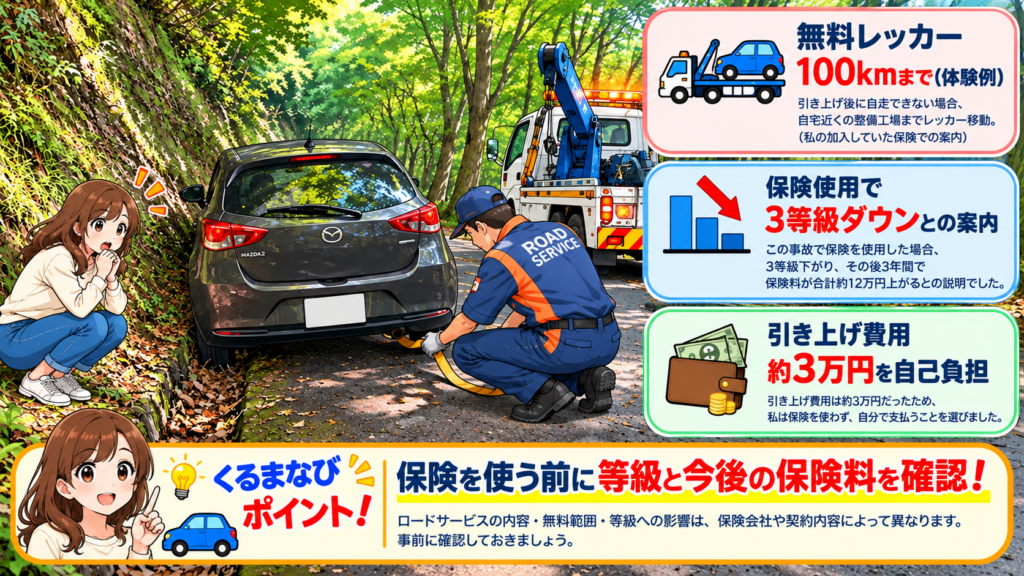
山奥へドライブに行った際、車が道路脇の溝に脱輪してしまったことがあります。
そのとき加入していた保険では、引き上げ後に自走できない場合、自宅近くの整備工場までレッカー移動できるものの、無料になるのは100kmまでと案内されました。
そこで初めて、ロードサービスが付いていても、どこまででも無料で運んでもらえるわけではないと知りました。
さらに、当時の契約で脱輪した車の引き上げに保険を利用する場合、3等級下がり、その後3年間で保険料が合計約12万円上がるという説明を受けました。
引き上げ費用は約3万円だったため、私は保険を使わず、自分で支払うことを選びました。
この経験から感じたのは、「保険が使える=必ず使ったほうがお得」とは限らないということです。
ただし、ロードサービスの利用だけなら等級に影響しない契約も多く、事故による保険金の請求とは扱いが異なる場合があります。
無料レッカーの距離や脱輪時の対応、等級への影響は、保険会社や契約内容によって異なります。
🚘くるまなびポイント!
ロードサービスは「付いているか」だけでなく、「何が無料で、どこから費用が発生するのか」まで確認しましょう!
保険を使うか迷った場合は、等級への影響や今後の保険料を保険会社に確認してから判断することも大切です。
初めてでも分かる等級と保険料の仕組み
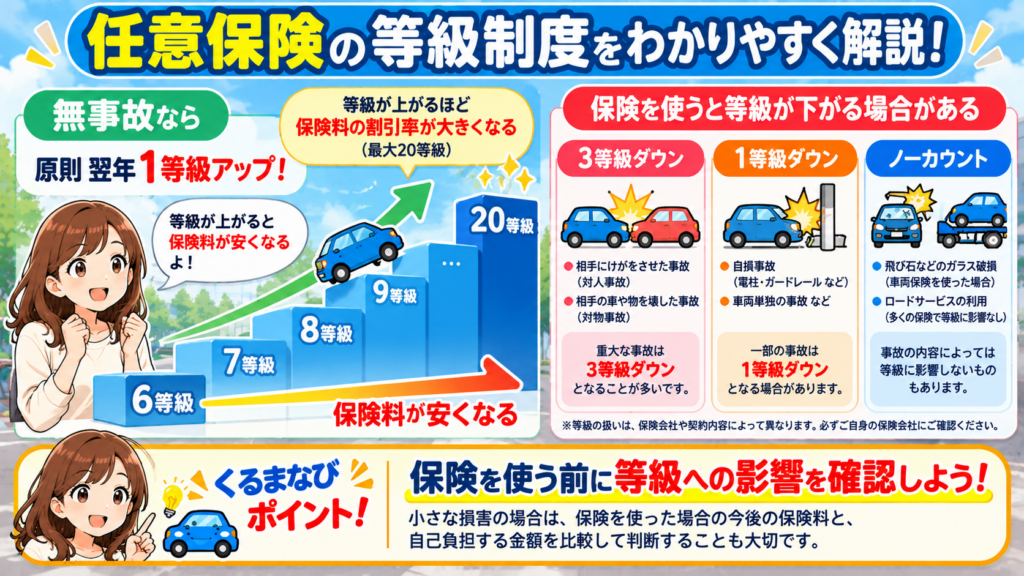
任意保険を調べていると、「6等級」「20等級」「3等級ダウン」といった言葉を目にすることがあります。
等級とは、簡単にいうと、事故歴などに応じて保険料の割引・割増を決めるための仕組みです。
一般的なノンフリート契約では、1〜20等級に分かれています。
初めての任意保険は基本的に6等級から
初めて自分名義で任意保険を契約する場合、基本的には6等級からスタートします。
その後、保険を使う事故がなく1年間契約を続けると、原則として翌年は1等級上がります。
6等級から7等級、8等級と上がっていくことで、保険料の割引率も大きくなる傾向があります。
ただし、家族からの等級引き継ぎや契約条件によって、扱いが異なる場合があります。
事故で保険を使うと等級が下がることがある
事故が起きたからといって、必ず等級が下がるわけではありません。
保険を使った事故の内容によって、翌年に3等級下がるもの、1等級下がるもの、等級に影響しないものなどがあります。
また、事故によって保険を使うと、一定期間「事故有」の割引率が適用され、同じ等級でも保険料が高くなる場合があります。
そのため、比較的小さな損害の場合は、保険を使った場合の今後の保険料と、自己負担する金額を比較することも大切です。
🚘くるまなびポイント!
保険を使う前に「翌年の等級はどうなる?」「今後の保険料はいくら変わる?」を確認しましょう!
保険会社に相談すると、保険を使った場合と使わなかった場合の保険料の違いを案内してもらえることがあります。
任意保険で失敗しないためのポイント
最後に、初めて任意保険へ加入するときに確認しておきたいポイントを紹介します。
① 保険料の安さだけで選ばない
複数の保険会社を比較するときは、金額だけでなく、同じ補償条件になっているか確認しましょう。
補償内容が異なる場合、単純に保険料だけでは比較できません。
② 運転する人の範囲を確認する
自分だけが運転するのか、家族なども運転するのかによって、契約条件が変わる場合があります。
運転者の範囲を狭くしすぎて、実際に運転する人が補償対象外にならないよう注意しましょう。
③ 年齢条件も確認する
年齢条件を設定することで保険料を抑えられる場合があります。
ただし、実際に運転する人が補償対象になっていることが重要です。
④ 納車日と補償開始日を確認する
納車したその日から補償される状態にしておきましょう。
特に、納車当日に販売店から自分で運転して帰る場合は、補償開始時刻まで確認しておくと安心です。
⑤ ロードサービスは内容まで確認する
レッカーの無料範囲や脱輪時の対応なども確認しましょう。
私自身の経験からも、実際にトラブルが起きる前に確認しておくことをおすすめします。
⑥ 更新時にも契約内容を見直す
通勤に使うようになった、家族も運転するようになったなど、車の使い方が変わることもあります。
更新時には現在の使い方と契約内容が合っているか確認してみましょう。
🚘くるまなびポイント!
保険料・補償内容・運転者の条件・ロードサービス。この4つをセットで確認すると、自分に合った保険を選びやすくなります!
まとめ
初めて任意保険に加入すると、補償や特約、等級など分からない言葉が多く、迷ってしまうと思います。
まずは、対人賠償・対物賠償など、大きな損害が発生したときに備える補償から考えてみましょう。
そのうえで、人身傷害や車両保険、弁護士費用特約、ロードサービスなどを、自分の車や使い方に合わせて検討していきます。
また、私自身が山奥で脱輪した経験を通して感じたように、保険に加入しているだけで安心するのではなく、どこまで補償されるのか、どんな場合に自己負担が発生するのかを知っておくことも大切です。
初めての任意保険で大切なのは、単純に一番安い保険を探すことではありません。
☝️自分が安心して車に乗れる補償を、無理のない保険料で選ぶこと。
分からない部分は保険会社や代理店へ確認しながら、自分に合った任意保険を選んでいきましょう。